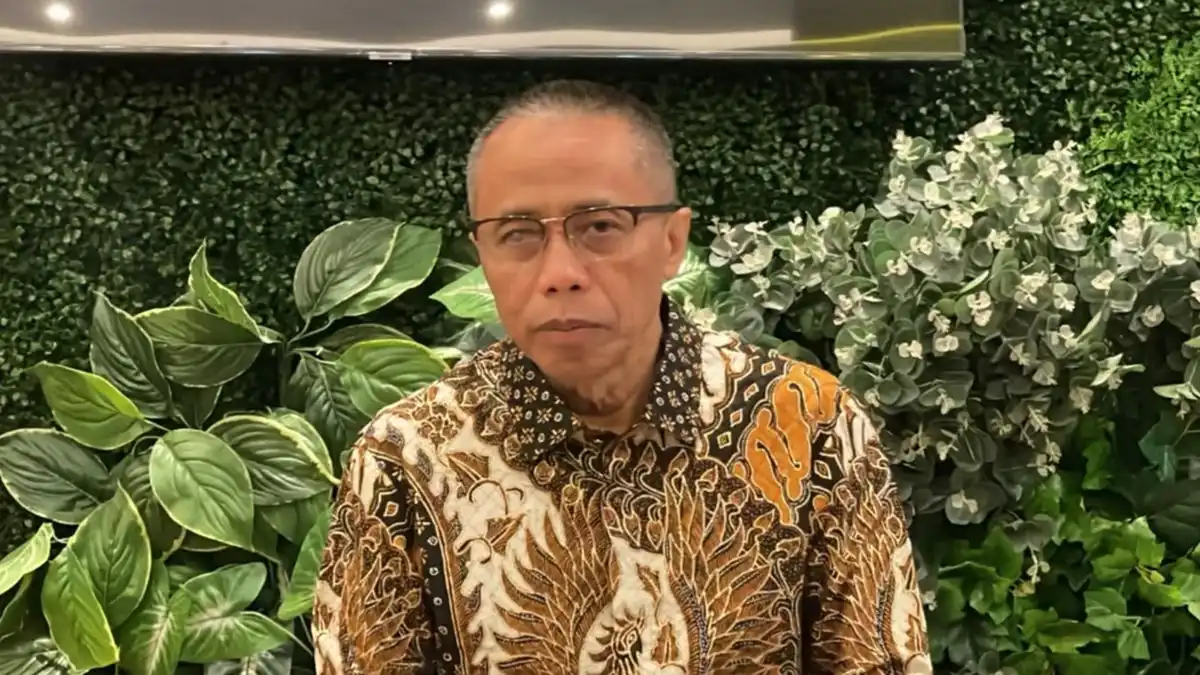
Jakarta | Gubernur Bank Indonesia Destry Damayanti mengingatkan masyarakat agar selalu memeriksa nama penerima sebelum menyelesaikan pembayaran melalui QRIS. Pemeriksaan sederhana tersebut penting untuk memastikan dana dikirim kepada pihak yang tepat, terutama ketika transaksi dilakukan secara cepat dan tanpa menggunakan uang tunai. Pengguna sebaiknya tidak langsung menekan tombol pembayaran setelah memindai kode, melainkan mencocokkan identitas penerima yang tampil pada aplikasi dengan nama pedagang atau pihak yang dituju.
Imbauan ini diperlukan untuk mengurangi risiko salah transfer dalam penggunaan QRIS. Sistem pembayaran digital memungkinkan transaksi berlangsung dalam hitungan detik, sehingga kesalahan akibat kurang teliti dapat terjadi apabila pengguna tidak memeriksa detail pembayaran. Selain nama penerima, masyarakat juga perlu memperhatikan nominal transaksi dan memastikan tidak ada perubahan informasi sebelum memberikan persetujuan akhir.
Destry menyampaikan pesan tersebut dalam wawancara eksklusif di program Central Banking. Pernyataan itu kemudian dikutip pada Senin, 12 Oktober 2026, ketika penggunaan QRIS terus meluas di berbagai aktivitas ekonomi. Layanan ini telah menjadi salah satu pilihan pembayaran bagi masyarakat dan pelaku usaha, baik dalam transaksi sehari-hari maupun pembelian di berbagai tempat.
Seiring dengan meningkatnya pemakaian QRIS, pemahaman pengguna mengenai keamanan transaksi perlu diperkuat. Pengembangan teknologi pembayaran harus berjalan beriringan dengan edukasi agar masyarakat mampu memanfaatkan kemudahan digital secara lebih aman dan bertanggung jawab. Dengan membiasakan diri memeriksa identitas penerima sebelum pembayaran, pengguna dapat menekan potensi kesalahan serta meningkatkan kewaspadaan pada setiap transaksi.
Setelah memindai QRIS, pengguna sebaiknya tidak langsung menekan tombol pembayaran. Ada satu langkah sederhana yang perlu dilakukan terlebih dahulu, yaitu melihat nama penerima yang muncul pada layar. Nama tersebut harus dicocokkan dengan identitas pihak yang memang dituju, baik berupa nama toko, usaha, lembaga, maupun individu. Pemeriksaan singkat ini membantu memastikan bahwa dana dikirim kepada penerima yang benar.
Prinsipnya sama seperti ketika seseorang mengirim uang melalui layanan perbankan digital, dompet elektronik, atau sarana transfer lainnya. Sebelum transaksi dikonfirmasi, pengirim perlu memeriksa informasi penerima, termasuk nama yang ditampilkan sistem. Jika terdapat perbedaan nama yang muncul dan pihak yang hendak dibayar, transaksi sebaiknya tidak diteruskan sebelum kejelasan diperoleh. Pengguna dapat meminta konfirmasi kepada kasir atau pihak terkait apabila nama penerima belum sesuai dengan tujuan pembayaran.
Destry mengingatkan bahwa sebagian pengguna terkadang terbiasa membayar dengan cepat setelah memindai kode, tanpa menyadari bahwa nama penerima yang tampil mungkin tidak sesuai. Kebiasaan tersebut membuat tahap pemeriksaan identitas penerima kerap terlewat. Padahal, melihat nama sebelum pembayaran diproses merupakan bagian penting dari kehati-hatian dalam bertransaksi. Langkah ini tidak membutuhkan waktu lama, tetapi dapat mengurangi risiko kesalahan pengiriman dana.
Karena itu, pengguna perlu menjadikan pemeriksaan nama sebagai kebiasaan setiap kali menggunakan QRIS. Setelah kode dipindai, luangkan beberapa detik untuk membaca nama penerima dengan saksama. Pastikan nama tersebut sesuai dengan merchant atau pihak yang menerima pembayaran, lalu periksa kembali nominal transaksi sebelum memberikan persetujuan. Apabila semua informasi telah cocok, pembayaran dapat dilanjutkan. Dengan mengikuti urutan sederhana ini, pengguna tidak hanya membayar secara cepat, tetapi juga memastikan transaksi berlangsung kepada pihak yang tepat.
Ketelitian dalam transaksi digital semakin penting seiring meluasnya penggunaan Quick Response Code Indonesian Standard (QRIS) di berbagai lapisan masyarakat. Destry menyebutkan bahwa QRIS kini telah digunakan oleh 67 juta pengguna dan 46,7 juta merchant. Angka tersebut menunjukkan bahwa pembayaran berbasis kode QR telah menjadi bagian dari aktivitas ekonomi sehari-hari, baik untuk pembelian bernilai kecil maupun transaksi di pusat perdagangan.
Dari jumlah merchant tersebut, sebanyak 96% merupakan pelaku usaha mikro, kecil, dan menengah (UMKM). Dominasi UMKM memperlihatkan bahwa QRIS bukan hanya digunakan oleh perusahaan besar atau jaringan ritel modern, melainkan juga oleh pedagang dan pemilik usaha di lingkungan sekitar. Karena penerimanya sangat beragam, pengguna perlu memastikan nama penerima yang tampil pada perangkat sudah sesuai sebelum memasukkan PIN atau mengonfirmasi pembayaran. Langkah sederhana ini membantu mengurangi risiko salah kirim kepada pihak yang tidak dimaksud.
Bank Indonesia meluncurkan QRIS pada 17 Agustus 2019. Pada tahap awal, penerapannya menghadapi tantangan karena sejumlah bank masih menggunakan kode QR masing-masing. Kondisi tersebut dapat menyulitkan pengguna dan merchant yang harus menyesuaikan diri dengan berbagai standar pembayaran. Namun, kebijakan yang diterapkan secara konsisten mendorong penggunaan satu standar yang lebih seragam. Perkembangan itu kemudian membuat QRIS semakin luas, termasuk hingga digunakan di pasar-pasar basah.
Menurut penilaian Destry, QRIS memiliki keunggulan karena murah, aman, dan andal. Manfaat tersebut mendukung perluasan transaksi nontunai sekaligus memudahkan UMKM menerima pembayaran dari pelanggan. Meski demikian, kemudahan dan luasnya jangkauan tidak menghilangkan pentingnya kewaspadaan. Sebelum memindai atau menyelesaikan pembayaran, pengguna tetap perlu memeriksa nama penerima, memastikan nominal, serta mencocokkan informasi yang muncul di layar dengan tujuan transaksi. Ketelitian menjadi bagian penting dari penggunaan QRIS yang bertanggung jawab.
Destry menekankan bahwa perkembangan sistem pembayaran perlu berjalan beriringan dengan penguatan keamanan dan mitigasi risiko yang tepat. Inovasi digital memang dapat mempercepat transaksi serta memperluas akses layanan keuangan, tetapi keterhubungan antarpihak juga meningkatkan kebutuhan terhadap perlindungan data, keandalan infrastruktur, dan pengawasan yang konsisten. Karena itu, setiap pengembangan sistem pembayaran harus disertai langkah untuk mengantisipasi gangguan operasional, penipuan, serta berbagai risiko yang dapat muncul dalam proses transaksi.
BI-Fast menjadi salah satu contoh sistem yang menunjukkan tingginya tingkat keterhubungan dalam ekosistem pembayaran. Layanan ini terhubung dengan banyak pihak melalui open API, sehingga sektor riil, seperti perusahaan logistik dan rumah sakit, dapat tersambung langsung dengan sektor keuangan melalui satu platform. Konektivitas tersebut memungkinkan proses pembayaran dan pemindahan dana dilakukan secara lebih terintegrasi. Namun, luasnya jaringan yang terhubung juga menuntut penerapan standar keamanan yang kuat, pengelolaan risiko yang terukur, serta kesiapan setiap peserta dalam menjaga kesinambungan layanan.
BI-Fast kini beroperasi selama 24 jam sehari dan 7 hari seminggu. Pola operasional tanpa jeda ini mendukung kebutuhan transaksi masyarakat dan dunia usaha yang berlangsung sepanjang waktu. Pada saat yang sama, ketersediaan layanan secara terus-menerus perlu diimbangi dengan sistem pemantauan, pengamanan, dan penanganan insiden yang mampu bekerja secara berkelanjutan.
Perluasan sistem pembayaran juga diarahkan melalui pengembangan QRIS lintas negara. Dalam perkembangan terbaru, kerja sama telah ditandatangani dengan bank sentral Timor Leste. Bank Indonesia juga merencanakan kerja sama dengan sejumlah negara lain, termasuk Malaysia, Thailand, Singapura, dan Jepang. Pengembangan konektivitas pembayaran antarnegara tersebut menjadi bagian dari agenda perluasan infrastruktur pembayaran, dengan pelaksanaan yang tetap memerlukan perhatian terhadap keamanan, tata kelola, dan mitigasi risiko pada setiap jalur transaksi.