BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 5 October 2026, Direktorat Jenderal Pajak (DJP) menetapkan target penerimaan pajak tahun anggaran 2027 sebesar Rp2.593,4 triliun. Angka tersebut meningkat 12,2% dibandingkan outlook penerimaan pajak 2026 yang diperkirakan mencapai Rp2.310,8 triliun. Kenaikan target ini mencerminkan kebutuhan untuk memperkuat kapasitas fiskal negara sekaligus menjaga kesinambungan pembiayaan pembangunan.
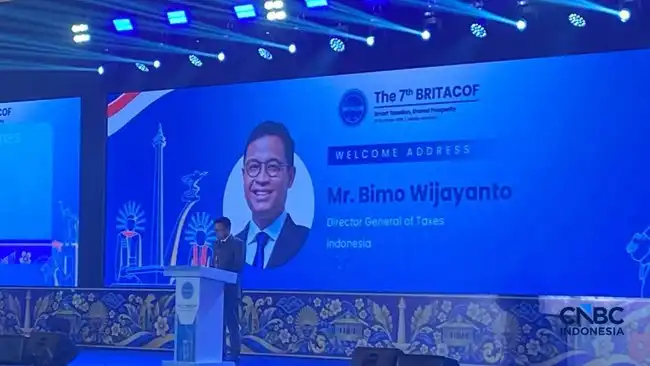
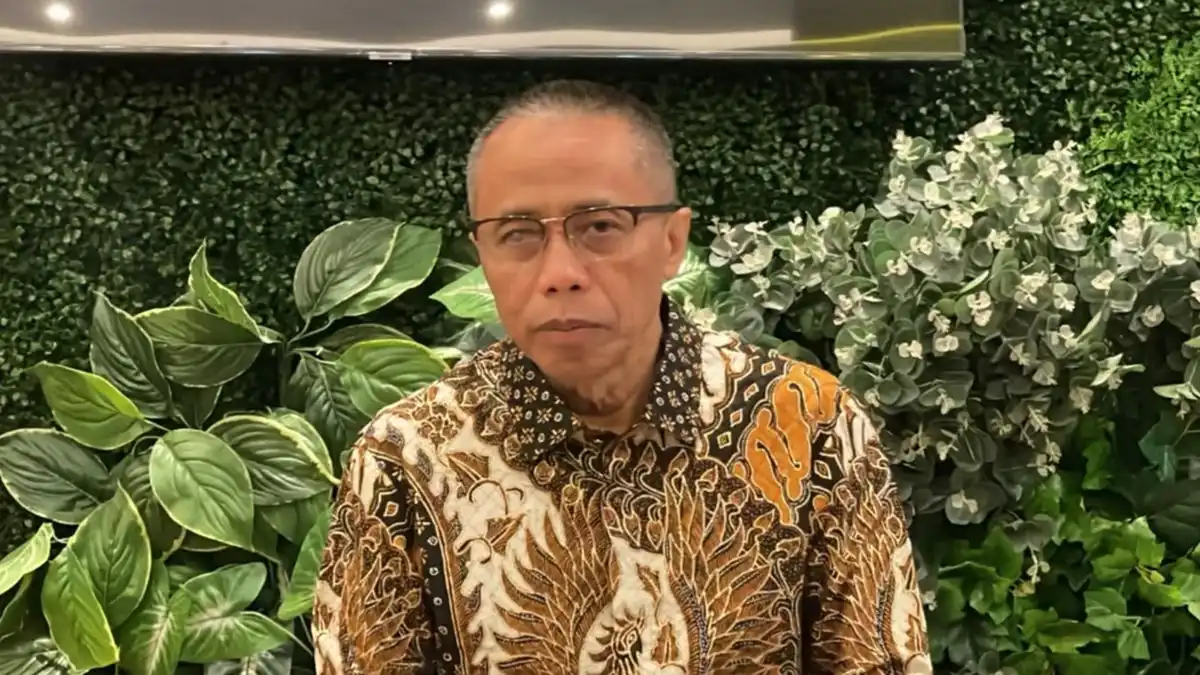
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa pencapaian target penerimaan pajak 2027 akan ditempuh melalui sejumlah langkah yang berfokus pada perluasan basis pajak, transformasi administrasi perpajakan, dan penutupan celah kepatuhan atau compliance gap. Pendekatan tersebut diarahkan untuk meningkatkan kepatuhan wajib pajak secara berkelanjutan, bukan semata-mata mengandalkan peningkatan beban bagi kelompok yang telah memenuhi kewajibannya.
Perluasan basis pajak mencakup upaya menjangkau potensi ekonomi yang selama ini belum teradministrasikan secara optimal. Pada saat yang sama, transformasi administrasi diharapkan membuat layanan, pengawasan, dan pengumpulan data perpajakan lebih terintegrasi. Pemanfaatan data serta perbaikan proses bisnis menjadi bagian penting untuk mengidentifikasi potensi penerimaan secara lebih akurat dan mengurangi kesenjangan kewajiban yang seharusnya dipenuhi dan penerimaan yang terealisasi.
Menurut Bimo, seluruh kebijakan tersebut dirancang untuk meningkatkan penerimaan negara tanpa menghambat aktivitas ekonomi. Karena itu, pelaksanaannya perlu mempertimbangkan kepastian hukum, kemudahan administrasi, dan kondisi dunia usaha. Di Bogor, sebagaimana dikutip pada Senin, 5 Oktober 2026, Bimo menyampaikan bahwa DJP berkomitmen menjalankan enam kebijakan teknis sebagai landasan pencapaian target tersebut. Enam kebijakan itu menjadi instrumen untuk memperkuat pengawasan dan pelayanan, sekaligus menjaga agar kebijakan perpajakan tetap mendukung pertumbuhan ekonomi.
Strategi awal Direktorat Jenderal Pajak (DJP) untuk mendukung target penerimaan pajak 2027 adalah memperluas basis pajak melalui pemanfaatan data dan teknologi. Pendekatan ini penting karena potensi penerimaan tidak hanya berasal dari wajib pajak yang telah tercatat, tetapi juga dari berbagai aktivitas ekonomi yang selama ini belum teridentifikasi secara optimal. DJP dapat mengolah dan mencocokkan data perpajakan dengan informasi dari berbagai sumber untuk memetakan kegiatan usaha, pola transaksi, serta kemampuan ekonomi wajib pajak secara lebih akurat.
Perluasan tersebut diarahkan, lain, pada ekonomi digital, shadow economy, dan sektor informal. Pertumbuhan platform digital telah melahirkan berbagai model bisnis baru, seperti perdagangan melalui lokapasar, jasa berbasis aplikasi, kreator konten, serta penjualan melalui media sosial. Di sisi lain, sebagian aktivitas ekonomi masih berlangsung di luar sistem administrasi formal. Dengan dukungan teknologi dan analisis data, pengawasan diharapkan menjadi lebih terarah, sekaligus memperluas kepatuhan tanpa semata-mata mengandalkan pemeriksaan konvensional.
Strategi kedua adalah intensifikasi pemajakan atas transaksi digital dan perdagangan elektronik atau e-commerce. Salah satu instrumennya ialah penerapan Pajak Penghasilan (PPh) Pasal 22 e-commerce sebesar 0,5%. Kebijakan ini ditujukan untuk menciptakan perlakuan perpajakan yang lebih setara pelaku usaha digital dan pelaku usaha konvensional, sekaligus memastikan pertumbuhan transaksi daring turut berkontribusi terhadap penerimaan negara. Pelaksanaannya tetap perlu memperhatikan kesederhanaan administrasi dan kepastian bagi pelaku usaha.
Pemerintah juga berupaya menjaga daya beli masyarakat dan keberlangsungan usaha mikro, kecil, dan menengah (UMKM). Salah satunya melalui penyederhanaan mekanisme pengajuan Surat Pernyataan Bebas (SPB) bagi pelaku usaha dengan omzet di bawah Rp500 juta per tahun. Bimo menyatakan bahwa kebijakan tersebut ditujukan untuk menjaga UMKM sekaligus mempertahankan daya beli masyarakat. Dengan demikian, intensifikasi pajak diharapkan berjalan seimbang: memperkuat penerimaan negara, tetapi tetap memberikan ruang bagi usaha kecil untuk bertahan dan berkembang.
Strategi ketiga berfokus pada penguatan administrasi perpajakan melalui optimalisasi sistem Coretax. Sistem ini menjadi fondasi pengelolaan data, pelayanan, dan pengawasan pajak yang lebih terintegrasi. Dengan dukungan informasi yang tersaji secara menyeluruh, Direktorat Jenderal Pajak (DJP) dapat memantau pemenuhan kewajiban wajib pajak secara lebih akurat, mengurangi kesenjangan data, serta mempercepat tindak lanjut atas potensi ketidakpatuhan. Optimalisasi Coretax diharapkan membuat proses administrasi lebih efisien sekaligus mendukung peningkatan kepatuhan sukarela dan penerimaan negara.
Strategi keempat dilakukan melalui pemanfaatan Compliance Risk Management Integrated Risk Engine (CRM-IRE). Perangkat ini digunakan untuk mengidentifikasi dan memetakan risiko berdasarkan data serta perilaku kepatuhan wajib pajak. Dengan pendekatan berbasis risiko, pengawasan tidak dilakukan secara seragam, melainkan diarahkan kepada pihak yang memiliki kemungkinan pelanggaran lebih besar. Wajib pajak berisiko tinggi akan memperoleh pengawasan lebih intensif dan, apabila ditemukan pelanggaran serius, dapat dikenai tindakan penegakan hukum sesuai ketentuan yang berlaku.
Bimo menjelaskan bahwa penegakan hukum dapat dilakukan berdasarkan indikasi ketidakpatuhan tinggi yang terdeteksi oleh CRM-IRE. Sistem tersebut telah terintegrasi dengan Coretax dan data warehouse, sehingga analisis risiko dapat memanfaatkan informasi yang lebih lengkap dan saling terhubung. Integrasi ini membantu DJP menyusun prioritas pengawasan secara objektif, memperkuat pemeriksaan, serta memastikan sumber daya penegakan hukum digunakan pada kasus yang memberikan dampak signifikan terhadap kepatuhan.
Pengawasan juga diarahkan kepada kelompok wajib pajak yang memberikan kontribusi besar terhadap penerimaan. Kelompok tersebut mencakup wajib pajak dalam satu grup usaha, wajib pajak dengan transaksi afiliasi atau hubungan istimewa, serta wajib pajak orang pribadi berprofil tinggi atau high wealth individual. Pemeriksaan terhadap kelompok ini perlu memperhatikan kompleksitas transaksi, struktur kepemilikan, dan potensi pengalihan penghasilan. Melalui pengawasan yang terukur dan berbasis risiko, DJP dapat menjaga penerimaan sekaligus mendorong terciptanya kepatuhan yang lebih konsisten.
Strategi kelima diarahkan pada penguatan penegakan hukum untuk meningkatkan kepatuhan sekaligus menciptakan efek jera bagi pihak yang sengaja merugikan penerimaan negara. Direktorat Jenderal Pajak (DJP) akan menggunakan multidoor approach, yaitu pendekatan yang membangun perkara melalui berbagai ketentuan hukum dan pintu penindakan. Pendekatan ini relevan untuk menangani penghindaran pajak, praktik under invoicing, penyembunyian penghasilan, serta aktivitas ilegal lain yang berkaitan dengan perpajakan.
Dalam pelaksanaannya, DJP memperkuat koordinasi dengan Kejaksaan Agung, Kepolisian Republik Indonesia, Komisi Pemberantasan Korupsi, dan Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK). Kerja sama tersebut mencakup pertukaran informasi, analisis transaksi, pengembangan indikasi pelanggaran, hingga penyusunan perkara yang dapat diproses secara terpadu. Selain menindak pelaku, langkah ini bertujuan mengembalikan hak negara melalui pemulihan kerugian dan penyelamatan penerimaan yang seharusnya masuk ke kas negara.
Bimo menjelaskan, “Kami bekerja sama dengan aparat penegak hukum dan menggunakan pendekatan lintas lembaga agar setiap perkara dapat dibangun secara lebih kuat, menyeluruh, dan mampu mengembalikan hak negara.” Menurutnya, sinergi antarlembaga diperlukan karena pelanggaran perpajakan kerap berkaitan dengan tindak pidana lain, transaksi lintas sektor, atau pola keuangan yang membutuhkan keahlian serta kewenangan berbeda.
Strategi keenam berfokus pada optimalisasi insentif perpajakan melalui evaluasi atas berbagai fasilitas yang telah diberikan pemerintah. Evaluasi dilakukan untuk mengukur manfaat, ketepatan sasaran, serta dampaknya terhadap penerimaan dan perekonomian. Insentif akan diarahkan agar tetap efektif mendukung pertumbuhan ekonomi, meningkatkan daya saing usaha, mendorong investasi, dan menjaga iklim investasi nasional. Dengan peninjauan berbasis data, pemerintah dapat mempertahankan fasilitas yang produktif, menyempurnakan skema yang belum optimal, serta memastikan dukungan fiskal memberikan manfaat yang sebanding bagi masyarakat dan negara.