Jakarta | Ketika QRIS mulai diperkenalkan pada 2019, kehadirannya belum langsung disambut oleh seluruh industri perbankan. Pada masa itu, banyak bank telah mengembangkan sistem pembayaran digital dan kode QR mereka sendiri. Setiap penyedia memiliki mekanisme, aplikasi, serta aturan teknis yang berbeda, sehingga pelanggan cenderung menggunakan kode QR sesuai dengan bank atau layanan pembayaran yang mereka pilih. Dalam situasi tersebut, gagasan untuk memakai satu standar nasional belum serta-merta dianggap sebagai kebutuhan mendesak.
Bank Indonesia perlu membangun pemahaman bersama di kalangan perbankan dan penyedia jasa pembayaran. Lembaga tersebut menjelaskan bahwa QRIS bukan sekadar penggantian kode QR, melainkan upaya menyatukan berbagai sistem agar satu kode dapat digunakan oleh pelanggan dari beragam aplikasi. Standar bersama ini diharapkan membuat transaksi lebih sederhana bagi konsumen, memperluas penerimaan pembayaran bagi pedagang, serta meningkatkan efisiensi dan keamanan ekosistem pembayaran. Namun, proses meyakinkan para pelaku industri memerlukan waktu karena setiap bank sudah memiliki investasi, infrastruktur, dan solusi yang berjalan.
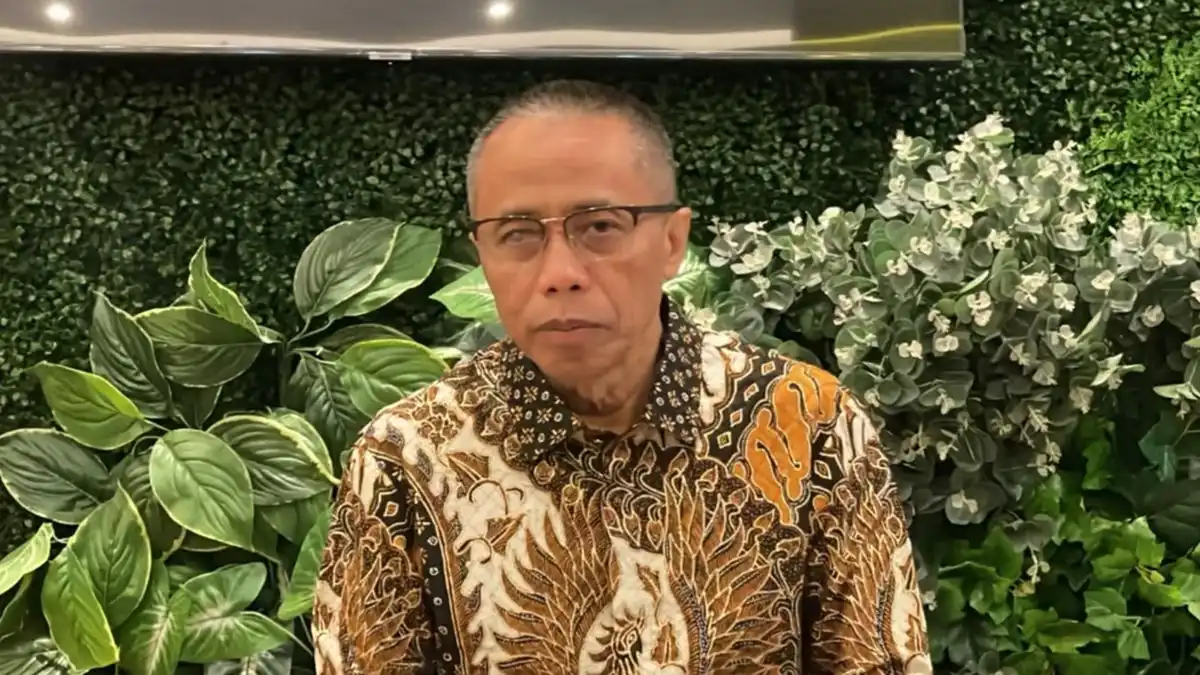
Gubernur Bank Indonesia Destry Damayanti mengenang bahwa dirinya bergabung pada Agustus 2019, bertepatan dengan periode penting dalam pengenalan standar tersebut. Ia menyaksikan peluncuran QRIS pada 17 Agustus 2019, ketika inisiatif itu mulai diperkenalkan sebagai fondasi interoperabilitas pembayaran digital di Indonesia. Momen tersebut menandai langkah awal dari proses panjang untuk mengajak bank dan penyedia pembayaran meninggalkan pendekatan yang berjalan sendiri-sendiri. Pada fase awal, sebagian bank masih belum melihat alasan kuat untuk beralih karena sistem internal dan kode QR mereka telah tersedia serta digunakan oleh nasabah. Karena itu, penerimaan QRIS berlangsung secara bertahap, melalui dialog, penyesuaian teknis, dan pembuktian bahwa satu standar dapat memberikan manfaat yang lebih luas bagi seluruh pihak.
Bank Indonesia mendorong penerapan QRIS secara berkelanjutan meskipun inisiatif tersebut tidak langsung diterima tanpa catatan. Sejumlah pelaku industri menyampaikan kritik, masukan, dan kekhawatiran mengenai kesiapan teknologi, biaya layanan, penyesuaian sistem, serta dampaknya terhadap model bisnis perbankan dan penyedia jasa pembayaran. Berbagai tanggapan tersebut menjadi bagian penting dalam proses penyempurnaan kebijakan, bukan alasan untuk menghentikan arah standardisasi.
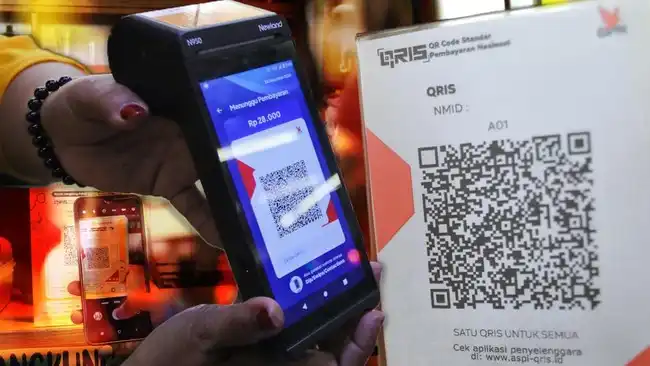
Standardisasi diperlukan karena sebelumnya setiap penyedia layanan dapat menggunakan kode QR dan perangkat yang berbeda. Kondisi itu berpotensi menyulitkan pedagang maupun konsumen, terutama ketika satu toko harus menyediakan banyak kode untuk melayani berbagai aplikasi pembayaran. Dengan satu standar, merchant dapat menerima pembayaran dari beragam sumber melalui infrastruktur yang lebih terintegrasi. Konsumen juga memperoleh pengalaman yang lebih sederhana, sedangkan industri memiliki acuan teknis yang sama untuk mengembangkan layanan secara aman dan efisien.
Proses tersebut berlangsung bersamaan dengan upaya meyakinkan perbankan dan pelaku industri bahwa QRIS bukan sekadar perubahan teknis, melainkan fondasi ekosistem pembayaran digital. Bank Indonesia perlu membangun dialog, menjelaskan manfaat jangka panjang, serta menyesuaikan ketentuan berdasarkan perkembangan dan kebutuhan di lapangan. Penyempurnaan dilakukan secara bertahap agar bank, penyedia jasa pembayaran, pedagang, dan masyarakat memiliki waktu untuk menyiapkan sistem serta memahami mekanisme penggunaannya.
Penerapan mulai berjalan secara bertahap sejak 2019, ketika QRIS diperkenalkan sebagai standar nasional untuk pembayaran berbasis kode QR. Dalam pelaksanaannya, Bank Indonesia tetap mempertahankan visi agar sistem pembayaran dapat digunakan secara inklusif, bukan hanya oleh perusahaan besar atau masyarakat di kawasan perkotaan. Karena itu, perluasan adopsi diarahkan kepada usaha mikro, pelaku ekonomi daerah, serta pengguna yang sebelumnya belum terhubung dengan layanan keuangan formal. Konsistensi menghadapi kritik dan tantangan memungkinkan QRIS terus berkembang tanpa meninggalkan tujuan utamanya: membangun sistem pembayaran yang terhubung, mudah diakses, dan mampu melayani kebutuhan masyarakat yang beragam.
Perkembangan QRIS menunjukkan perubahan yang kuat dalam cara masyarakat dan pedagang melakukan transaksi. Berdasarkan keterangan Destry Damayanti, jumlah pengguna QRIS kini telah mencapai 67 juta orang. Pada saat yang sama, jumlah merchant yang menerima QRIS mencapai 46,7 juta. Angka tersebut memperlihatkan bahwa QRIS telah digunakan secara luas, baik oleh masyarakat sebagai pengguna maupun oleh pedagang sebagai penyedia layanan pembayaran.
Dari 46,7 juta merchant tersebut, sebanyak 96 persen merupakan usaha mikro, kecil, dan menengah (UMKM). Komposisi ini menegaskan peran QRIS dalam mendukung aktivitas transaksi pelaku usaha yang menjadi bagian penting dari perekonomian masyarakat. Bagi UMKM, penerimaan QRIS memberikan pilihan transaksi yang sesuai dengan perubahan kebutuhan pelanggan dan membantu pedagang mengikuti preferensi pembayaran yang semakin berkembang.
Bank Indonesia menilai perkembangan tersebut berkaitan dengan kemampuan QRIS dalam mempermudah transaksi dan memperluas inklusi keuangan. Layanan ini membantu menjangkau masyarakat yang sebelumnya belum memiliki akses keuangan yang sama. Dengan demikian, penggunaan QRIS tidak hanya tercermin dari jumlah pengguna dan merchant, tetapi juga dari terbukanya kesempatan bagi lebih banyak masyarakat untuk melakukan transaksi melalui sarana yang mudah digunakan.
Perubahan preferensi itu terlihat pada masyarakat maupun pedagang. QRIS semakin digunakan di berbagai tempat, termasuk pasar-pasar, karena menawarkan kemudahan, kenyamanan, dan keandalan dalam bertransaksi. Masyarakat memperoleh pilihan pembayaran yang praktis, sementara pedagang dapat melayani kebutuhan pelanggan dengan cara yang lebih sesuai dengan kebiasaan transaksi saat ini. Meluasnya penggunaan di pasar juga menunjukkan bahwa QRIS diterima dalam kegiatan perdagangan sehari-hari, termasuk pada lingkungan yang banyak diisi oleh UMKM. Pertumbuhan tersebut memperkuat posisi QRIS sebagai sarana transaksi yang mendukung perluasan akses keuangan bagi masyarakat dan pelaku usaha.
Perluasan QRIS kini tidak hanya berfokus pada konektivitas pembayaran di dalam negeri, tetapi juga mencakup transaksi lintas negara. Bank Indonesia mengembangkan QRIS cross-border agar masyarakat Indonesia dapat menggunakan sistem pembayaran tersebut ketika bertransaksi di negara mitra. Langkah ini memperluas fungsi QRIS sekaligus mendukung kebutuhan masyarakat yang melakukan perjalanan ke luar negeri. Dengan konektivitas antarnegara, wisatawan Indonesia memperoleh kemudahan saat melakukan pembayaran di negara yang telah menjalin kerja sama.
Manfaat yang sama juga dirasakan oleh wisatawan asing ketika berbelanja di Indonesia. Mereka dapat menggunakan sistem pembayaran yang terhubung dengan QRIS, sehingga pengalaman transaksi menjadi lebih praktis selama berada di Indonesia. Perluasan ini membantu menciptakan keterhubungan pembayaran yang lebih sederhana bagi pengguna dari kedua negara, tanpa mengubah fokus utama QRIS sebagai sarana pembayaran berbasis kode QR. Pengembangan lintas negara tersebut menjadi bagian dari upaya Bank Indonesia memperluas akses dan penggunaan infrastruktur pembayaran digital.
Saat ini, QRIS cross-border telah terhubung dengan tujuh negara untuk transaksi inbound dan outbound, yaitu China, Korea Selatan, Thailand, Malaysia, Singapura, Jepang, dan Timor Leste. Cakupan tersebut menunjukkan bahwa kerja sama QRIS terus berkembang di kawasan dan di luar kawasan. Bank Indonesia masih menjajaki kerja sama dengan sejumlah bank sentral karena minat dari negara lain terus meningkat. Dengan demikian, perluasan QRIS ke transaksi lintas negara berlangsung secara bertahap melalui penguatan hubungan antarlembaga dan pembukaan konektivitas dengan lebih banyak negara mitra.
Baca juga: Perubahan Rute KRL untuk Mengatasi Kepadatan Perjalanan | Tiga Menko dan Sejumlah Tokoh Hadiri Peluncuran Buku Terbaru Bamsoet ke-38 dan Buku Perjalanan Panjang Bamsoet Karya Wartawan Senior J.Osdar | Optimisme Perbankan di Kuartal III-2026 di Tengah Ketidakpastian Global