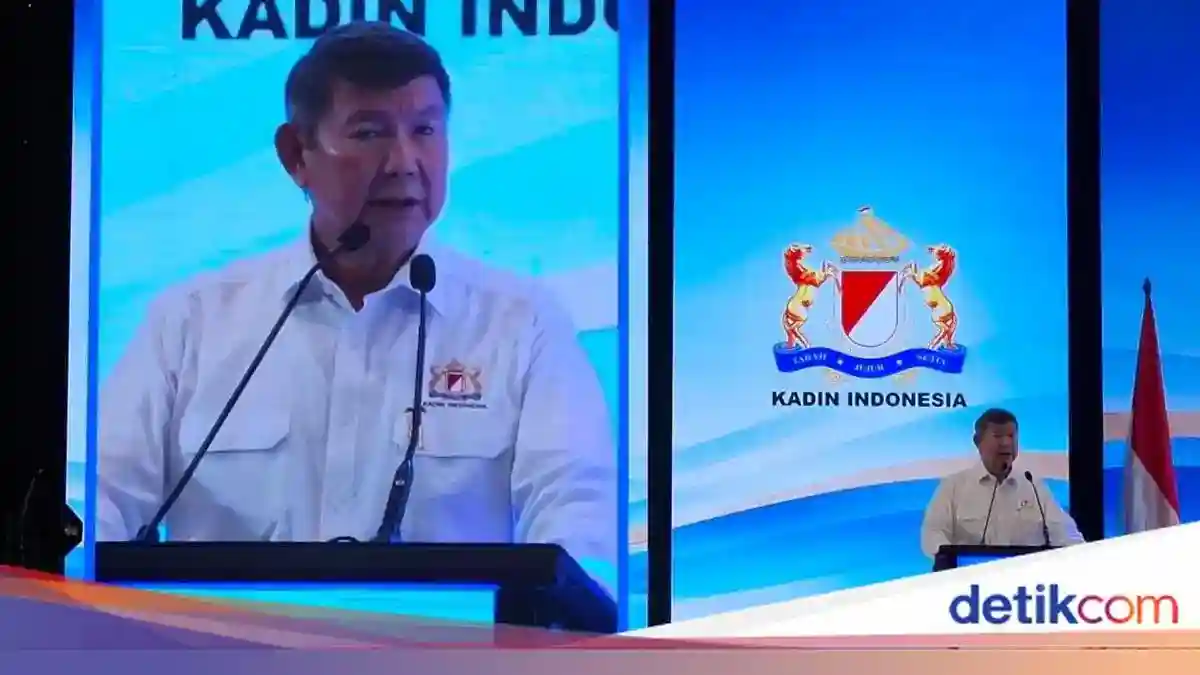
Jakarta | Hashim Djojohadikusumo mengingatkan adanya risiko bagi pasar modal Indonesia apabila MSCI menurunkan klasifikasi negara tersebut dari emerging market menjadi standalone market. Pernyataan itu disampaikan dalam sambutannya pada Rapat Pimpinan Nasional Kadin Indonesia di Hotel Borobudur, Jakarta, Kamis, 29 Oktober 2026. Ia menyoroti bahwa perubahan status semacam ini bukan sekadar penyesuaian label, melainkan dapat memengaruhi cara investor global memandang dan mengakses aset keuangan Indonesia.
Menurut Hashim, salah satu dampak yang perlu diwaspadai adalah kemungkinan terjadinya aksi jual oleh investor asing. Sejumlah investor institusi menggunakan indeks MSCI sebagai acuan untuk menyusun portofolio dan menentukan alokasi dana antarnegara. Jika Indonesia tidak lagi berada dalam kelompok emerging market, sebagian dana yang mengikuti indeks atau mandat investasi terkait dapat meninjau ulang kepemilikannya. Penyesuaian tersebut berpotensi menambah tekanan jual pada saham domestik, terutama apabila berlangsung dalam waktu berdekatan.
Risiko itu dapat terasa pada harga saham, likuiditas perdagangan, serta persepsi terhadap daya tarik investasi di Indonesia. Namun, kemungkinan arus keluar dana tidak berarti seluruh investor asing akan menjual asetnya secara otomatis. Besarnya dampak bergantung pada keputusan masing-masing pengelola dana, aturan indeks yang digunakan, dan kondisi pasar pada saat perubahan berlangsung. Karena itu, peringatan Hashim lebih tepat dipahami sebagai sorotan terhadap potensi konsekuensi yang perlu diantisipasi, bukan kepastian bahwa aksi jual besar akan terjadi.
Konteks tersebut membuat status Indonesia dalam klasifikasi MSCI menjadi isu yang berkaitan dengan kepercayaan investor dan akses pasar. Pemerintah, regulator, serta pelaku pasar memiliki kepentingan untuk menjaga keterbukaan, tata kelola, dan kemudahan investasi agar pasar domestik tetap dipandang kredibel. Pesan Hashim di forum Kadin menekankan bahwa penurunan kelas dapat membawa implikasi nyata bagi pembiayaan dan sentimen pasar. Bagi investor, perkembangan ini layak dicermati bersama faktor fundamental, tanpa mengambil keputusan hanya berdasarkan kemungkinan perubahan klasifikasi.
Hashim memperingatkan bahwa keluarnya investasi asing dari pasar modal Indonesia berpotensi memberi tekanan besar terhadap nilai tukar rupiah. Dalam perkiraannya, jika arus modal asing meninggalkan bursa dalam skala yang signifikan, rupiah dapat melemah hingga berada di kisaran Rp20.000–Rp21.000 per dolar AS. Angka tersebut merupakan skenario yang ia sampaikan untuk menggambarkan risiko, bukan kepastian bahwa nilai tukar akan mencapai level tersebut.
Ia juga menyebut kemungkinan rupiah menyentuh Rp22.000 per dolar AS. Hashim mengaitkan angka itu dengan pembicaraan yang pernah dilakukannya bersama Rosan, CEO BPI Danantara. Penyebutan kisaran yang lebih lemah ini menunjukkan bahwa dampak yang dikhawatirkan dapat melampaui perkiraan awal apabila tekanan terhadap pasar dan mata uang meningkat. Namun, seluruh angka tersebut tetap perlu dipahami sebagai kemungkinan atau perkiraan yang disampaikan Hashim, bukan proyeksi resmi maupun hasil yang sudah terjadi.
Menurut Hashim, pelemahan rupiah pada tingkat tersebut akan membawa konsekuensi terhadap kewajiban Indonesia dalam mata uang asing. Pinjaman luar negeri yang harus dibayar dalam dolar AS dapat menjadi lebih mahal ketika dikonversi ke rupiah. Dengan kata lain, pemerintah maupun pihak peminjam perlu menyediakan lebih banyak rupiah untuk memenuhi pembayaran dengan nilai dolar yang sama. Besarnya beban aktual akan bergantung pada kurs saat pembayaran, jumlah kewajiban, serta pengelolaan risiko valuta asing.
Peringatan itu menyoroti hubungan kepercayaan investor, arus modal, nilai tukar, dan biaya pembiayaan eksternal. Jika investasi asing keluar, tekanan pasar berpotensi memperlemah rupiah; jika pelemahan terjadi, pembayaran utang valas dapat menuntut anggaran rupiah yang lebih besar. Meski demikian, skenario tersebut tidak berarti krisis pasti terjadi. Perkembangan pasar, kebijakan ekonomi, kondisi global, dan respons otoritas dapat memengaruhi arah rupiah serta kemampuan Indonesia memenuhi kewajibannya. Karena itu, angka Rp20.000–Rp22.000 per dolar AS sebaiknya dibaca sebagai gambaran risiko yang dikemukakan Hashim, bukan sebagai kepastian mengenai nilai tukar di masa mendatang.
Dalam penjelasannya mengenai risiko pasar modal Indonesia turun kelas, Hashim menyoroti indikasi praktik perdagangan yang dinilai tidak sehat. Perhatian tersebut terutama tertuju pada dugaan manipulasi harga saham, praktik yang kerap disebut sebagai saham gorengan. Istilah ini biasanya digunakan untuk menggambarkan saham yang pergerakan harganya diduga didorong secara tidak wajar, sehingga tidak sepenuhnya mencerminkan kondisi fundamental atau informasi yang tersedia bagi investor.
Hashim tidak menyebut emiten tertentu ketika menyampaikan kekhawatiran itu. Karena itu, pernyataannya lebih tepat dipahami sebagai sorotan terhadap pola atau praktik di pasar, bukan tuduhan kepada perusahaan tertentu. Pembedaan ini penting agar penilaian atas dugaan perdagangan tidak sehat tidak berubah menjadi kesimpulan mengenai pihak tertentu tanpa informasi dan proses pemeriksaan yang memadai. Namun, ketiadaan nama emiten tidak mengurangi relevansi isu yang diangkat, sebab integritas mekanisme perdagangan merupakan perhatian bagi seluruh pelaku pasar.
Dugaan manipulasi dapat menimbulkan kekhawatiran karena pergerakan harga yang tidak wajar berpotensi mengaburkan risiko dan memengaruhi keputusan investor. Jika harga berubah tajam tanpa dasar informasi yang jelas, investor, terutama mereka yang memiliki akses terbatas terhadap analisis, dapat kesulitan membedakan pergerakan yang didukung kondisi perusahaan dari aktivitas yang menciptakan kesan permintaan atau penawaran tertentu. Hal ini juga dapat merusak kepercayaan terhadap keterbukaan dan kewajaran pasar.
Dalam kaitan dengan ancaman penurunan status, praktik semacam itu menjadi hal yang disorot dan dipersoalkan karena persepsi atas kualitas pengawasan serta keadilan perdagangan dapat memengaruhi penilaian terhadap sebuah pasar. Pernyataan Hashim tidak dengan sendirinya membuktikan adanya manipulasi pada saham tertentu ataupun memastikan bahwa penurunan kelas akan terjadi. Isu tersebut menunjukkan pentingnya pengawasan, penegakan aturan, dan keterbukaan informasi untuk menindak dugaan pelanggaran secara objektif. Langkah-langkah itu membantu menjaga perlindungan investor sekaligus memperkuat keyakinan bahwa harga terbentuk melalui proses perdagangan yang wajar.
Hashim menyoroti karakteristik sejumlah saham yang menurutnya bermasalah, terutama terbatasnya porsi saham yang tersedia untuk diperdagangkan publik atau free float. Dalam penjelasannya, jumlah saham yang beredar bebas menjadi perhatian karena mencerminkan seberapa besar bagian kepemilikan perusahaan yang dapat diakses dan diperdagangkan oleh investor di pasar. Ia menilai kondisi free float yang rendah pada saham tertentu perlu dicermati dalam pembahasan mengenai kualitas dan keterbukaan pasar modal Indonesia. Pernyataan tersebut disampaikan sebagai bagian dari kekhawatirannya terhadap penilaian atas saham-saham yang diperdagangkan di bursa.
Selain free float, Hashim juga mempertanyakan rasio price to earnings (P/E) pada saham yang ia nilai bermasalah. Rasio P/E membandingkan harga saham dengan laba per saham dan kerap dipakai investor untuk membaca valuasi suatu perusahaan. Menurut Hashim, terdapat rasio P/E yang dianggap tidak masuk akal. Ia mengaitkan penilaiannya itu dengan karakteristik saham yang sedang dibicarakan, tanpa menjadikan satu ukuran tersebut sebagai uraian lengkap mengenai semua emiten di pasar. Dengan demikian, kritiknya berfokus pada saham tertentu yang menurutnya memiliki keterbatasan saham publik sekaligus valuasi yang tidak wajar.
Hashim menegaskan bahwa perhatian terhadap persoalan tersebut tidak hanya berasal dari MSCI. Menurut dia, investor asing juga mencermati saham dengan free float terbatas dan rasio P/E yang dipersoalkan. Penyebutan investor asing memperluas konteks pembicaraan dari evaluasi oleh penyedia indeks menjadi perhatian pelaku pasar internasional. Namun, dalam pernyataan yang dirujuk, ia tidak merinci identitas investor, saham yang dimaksud, ataupun ukuran kuantitatif untuk menentukan kapan suatu rasio P/E dinilai tidak masuk akal.
Baca juga: Pengujian Sistem Peringatan Dini Tsunami oleh BPBD Sukabumi | Peringatan Terhadap Kemacetan Akibat Aksi Buruh di Jakarta