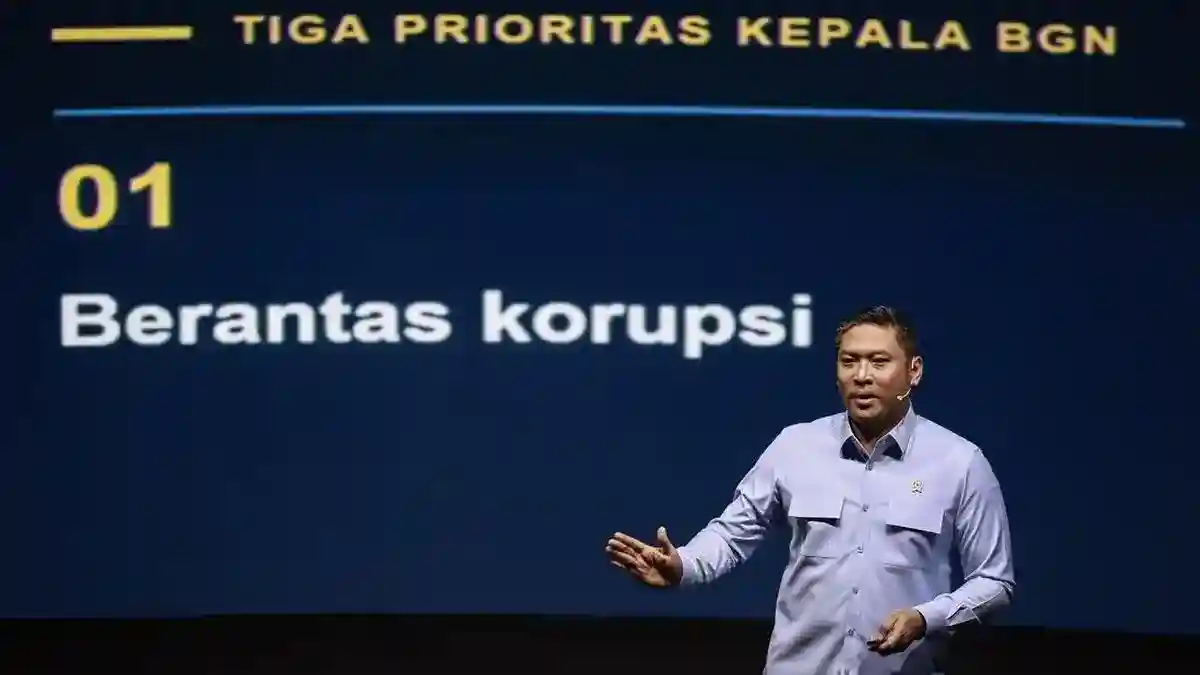
Jakarta | Badan Gizi Nasional (BGN) akan menghentikan sementara operasional dapur Makan Bergizi Gratis (MBG) yang belum menyampaikan laporan penggunaan dana harian. Kebijakan tersebut menyasar ribuan dapur yang belum memenuhi kewajiban pelaporan, sebagai bagian dari upaya memastikan dana program digunakan secara tertib dan dapat dipertanggungjawabkan. Kepala BGN Sudaryono menyampaikan bahwa dari total 26.385 dapur MBG, sebanyak 6.100 belum mengirimkan laporan pertanggungjawaban melalui Laporan Penggunaan Dana Harian (LPDH).
Menurut Sudaryono, BGN akan menahan penambahan dana operasional bagi dapur-dapur yang belum menyerahkan laporan. Penyaluran tambahan dana baru dapat diproses setelah laporan penggunaan anggaran disampaikan, sehingga pemakaian dana harian dapat diperiksa. Langkah ini dimaksudkan untuk mendorong kepatuhan terhadap mekanisme pertanggungjawaban yang berlaku, sekaligus menjaga agar pengelolaan anggaran program MBG tercatat dengan jelas. Dapur yang belum melaporkan penggunaan dana diminta melengkapi dokumen tersebut agar status pelaporan dan pertanggungjawaban anggarannya dapat ditinjau.
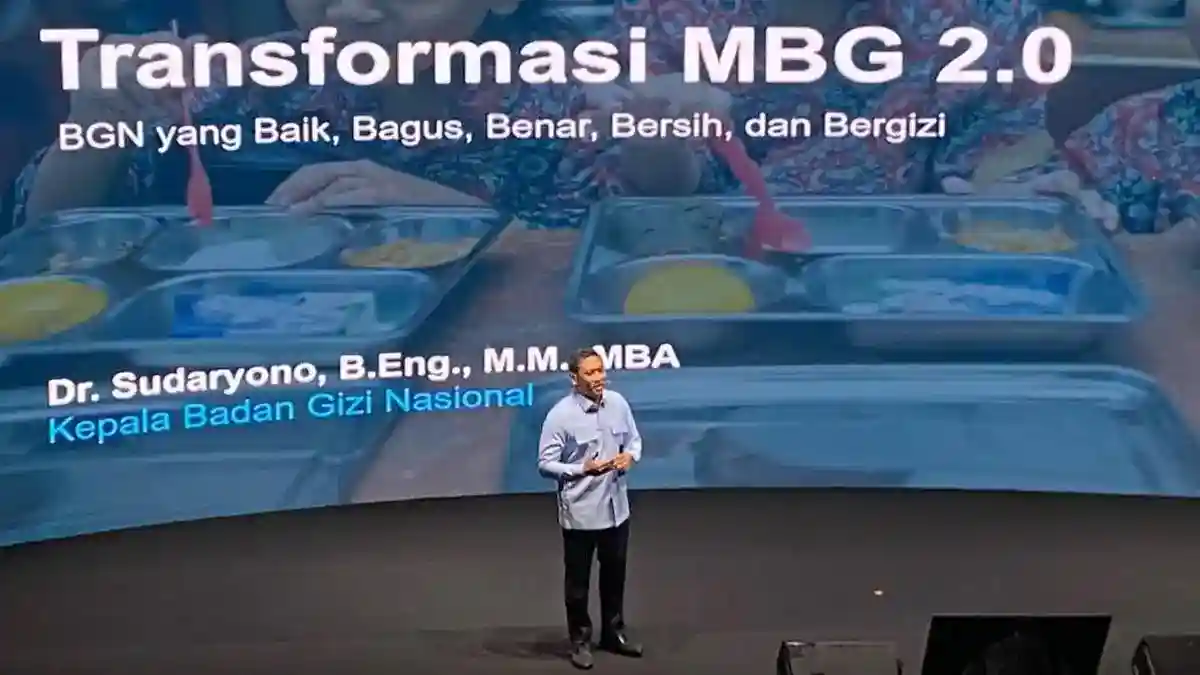
Keterangan itu disampaikan Sudaryono dalam acara Transformasi MBG 2.0 di Jakarta pada Kamis, 29 Oktober 2026. Dalam kesempatan tersebut, ia menjelaskan bahwa jumlah dapur yang belum melapor menjadi perhatian BGN karena laporan diperlukan untuk memantau penggunaan dana operasional. Penghentian sementara operasional dan penahanan penambahan dana merupakan langkah yang akan diterapkan kepada dapur yang belum menyampaikan LPDH, hingga kewajiban pelaporan dipenuhi. Kebijakan ini menempatkan laporan harian sebagai dasar bagi BGN untuk menilai pertanggungjawaban atas dana yang telah digunakan. Dengan demikian, pelaksanaan program di setiap dapur tetap terkait dengan pencatatan dan pemeriksaan anggaran. BGN belum menyebutkan rincian waktu penghentian bagi masing-masing dapur dalam keterangan tersebut, tetapi menegaskan bahwa tambahan dana tidak akan diberikan sebelum laporan diserahkan. Sebanyak 6.100 dapur yang belum melapor merupakan bagian dari keseluruhan 26.385 dapur MBG yang tercatat.
Perubahan mekanisme penyaluran dana operasional membuat laporan penggunaan dana menjadi syarat sebelum saldo rekening virtual account (VA) dapur ditambah. Sudaryono menjelaskan bahwa sebelumnya pengelola dapat menerima tambahan dana ketika saldo VA menipis, tanpa kewajiban pelaporan yang ketat. Dalam mekanisme baru, pengelola perlu menyampaikan Laporan Penggunaan Dana Operasional (LPDH) secara terperinci terlebih dahulu. Dengan demikian, penambahan saldo tidak lagi semata-mata mengikuti kebutuhan dana yang tersisa, tetapi juga mempertimbangkan pertanggungjawaban atas penggunaan dana sebelumnya.
Sudaryono menggambarkan kewajiban tersebut dengan contoh dapur yang menerima Rp500 juta dan telah menggunakan Rp300 juta. Sebelum dana berikutnya ditambahkan, pengelola harus menjelaskan secara rinci penggunaan Rp300 juta itu: uang tersebut dipakai untuk apa, barang apa yang dibeli, serta kepada siapa atau ke mana dana ditransfer. Keterangan semacam ini memberi gambaran tentang transaksi yang telah dilakukan, bukan hanya jumlah uang yang sudah keluar. Rincian pembelian dan tujuan transfer menjadi bagian penting dari laporan yang harus disampaikan.
LPDH dengan demikian berfungsi sebagai dasar untuk menilai dan menelusuri penggunaan dana program. Pengelola perlu menyiapkan informasi yang dapat menjelaskan hubungan pengeluaran, kebutuhan dapur, barang atau layanan yang diperoleh, dan penerima pembayaran. Pelaporan yang jelas juga memungkinkan pemeriksaan dilakukan berdasarkan catatan penggunaan dana, sehingga aliran uang dapat dipertanggungjawabkan. Mekanisme ini menuntut administrasi yang lebih tertib dibandingkan cara sebelumnya, ketika saldo yang menipis dapat diikuti penambahan dana tanpa pelaporan terperinci sebagai prasyarat.
Penegasan Sudaryono mengenai pertanggungjawaban tersebut menempatkan dana program sebagai uang yang harus dikelola dan dijelaskan penggunaannya, bukan sebagai milik pribadi pengelola. Karena itu, penerimaan dana tidak berarti pengelola bebas menggunakannya tanpa bukti dan keterangan. Sebelum saldo VA ditambah, pengelola harus menunjukkan ke mana dana sebelumnya dialokasikan. Persyaratan ini menjadi langkah pengawasan dalam penyaluran dana operasional dapur MBG sekaligus memperjelas tanggung jawab pihak yang mengelolanya.
Dapur MBG yang tidak menyampaikan laporan secara benar tidak hanya berisiko tertahan pengisian saldo atau top-up dana operasional. BGN juga dapat menghentikan sementara kegiatan dapur tersebut untuk menjalani pemeriksaan oleh inspektorat. Langkah ini dimaksudkan agar penggunaan dana dan kelengkapan pertanggungjawaban dapat ditelaah sebelum penyaluran berikutnya diproses. Dengan demikian, laporan yang akurat menjadi bagian penting dari pengawasan sekaligus syarat administratif dalam memastikan dana dapat digunakan dan disalurkan sesuai ketentuan.
Sudaryono menjelaskan, unggahan di media sosial yang memperlihatkan dapur mengalami kekurangan dana operasional tidak serta-merta menunjukkan bahwa negara tidak memiliki anggaran. Menurutnya, BGN memiliki dana, tetapi penyaluran kembali kepada dapur terkait tidak dapat dilakukan apabila laporan yang diwajibkan belum disampaikan dengan benar. Kondisi saldo yang belum terisi, karena itu, perlu dipahami dalam kaitannya dengan proses pelaporan dan pertanggungjawaban, bukan langsung dianggap sebagai bukti ketiadaan dana. BGN memerlukan dokumen yang sesuai untuk menilai penggunaan dana sebelumnya dan melanjutkan proses pengisian saldo.
Pemeriksaan inspektorat dapat membantu memastikan penyebab masalah, memeriksa kesesuaian laporan, serta menilai penggunaan dana di dapur yang bersangkutan. Jika pemeriksaan menemukan indikasi pelanggaran pidana, penanganannya dapat ditindaklanjuti bersama aparat penegak hukum. Namun, kemungkinan tindak lanjut tersebut bergantung pada hasil pemeriksaan dan tidak berarti pelanggaran telah terbukti atau terjadi pada setiap dapur yang belum melapor. Penghentian sementara operasional juga merupakan langkah pemeriksaan, bukan kesimpulan tentang kesalahan. Hasil penelaahan menjadi dasar untuk menentukan tindakan berikutnya, termasuk apakah penyaluran dana dapat dilanjutkan atau persoalan perlu diproses lebih jauh.
Pembenahan tata kelola program MBG tidak hanya berkaitan dengan pelaporan dapur, tetapi juga mencakup pengawasan atas kelayakan dapur, kepatuhan terhadap standar operasional prosedur (SOP), dan penggunaan anggaran. Ketiga aspek tersebut menjadi bagian penting dari pengawasan agar pelaksanaan program berjalan mengikuti ketentuan. Karena itu, pemeriksaan terhadap dapur perlu disertai perhatian pada kesiapan dan kelayakannya, sementara penerapan SOP harus dipastikan dalam kegiatan operasional. Pengawasan anggaran juga diperlukan agar pengelolaan dana program tetap sesuai tujuan yang telah ditetapkan.
Dalam keterangan yang disampaikan, Sudaryono menyebut BGN telah melakukan efisiensi anggaran dan mengembalikan dana ke kas negara. Pernyataan tersebut menempatkan pengelolaan anggaran sebagai bagian dari upaya pembenahan, selain pengawasan terhadap pelaporan dan operasional dapur. Informasi mengenai efisiensi itu disampaikan tanpa merinci besar dana atau langkah teknis lainnya. Dengan demikian, pokok perhatian yang dapat ditegaskan adalah komitmen terhadap pengelolaan dana secara tertib, serta perlunya memastikan setiap penggunaan anggaran mempunyai dasar peruntukan yang jelas dan dapat diperiksa.
Sudaryono menegaskan fokus pengawasan, yakni memastikan anggaran program digunakan sesuai peruntukan dan dapat dipertanggungjawabkan secara transparan. Fokus ini melengkapi pengawasan kelayakan dapur dan kepatuhan terhadap SOP, sehingga tata kelola MBG mencakup aspek operasional sekaligus keuangan. Akuntabilitas dan transparansi menjadi prinsip yang perlu dijaga dalam penggunaan dana, termasuk melalui pemeriksaan atas kesesuaiannya dengan tujuan program. Dengan pengawasan yang mencakup seluruh aspek tersebut, BGN menempatkan kepatuhan, kelayakan, dan pertanggungjawaban anggaran sebagai pokok pembenahan tata kelola program. Penekanan pada transparansi juga berarti penggunaan dana harus dapat dijelaskan sesuai peruntukannya, sebagaimana fokus pengawasan yang disampaikan Sudaryono.