Jakarta | QRIS dirancang sebagai kanal pembayaran yang cepat, murah, mudah digunakan, aman, dan andal bagi masyarakat serta pelaku usaha. Dengan satu standar kode respons cepat, sistem ini membantu transaksi digital berlangsung praktis di berbagai tempat dan mendukung perluasan akses keuangan. Namun, kemudahan tersebut dapat dimanfaatkan secara tidak semestinya apabila pengawasan dan kepatuhan tidak dijalankan dengan kuat. Bank Indonesia mencermati adanya penyalahgunaan QRIS untuk transaksi ilegal, termasuk aktivitas judi online. Praktik seperti ini bukan sekadar pelanggaran terhadap ketentuan yang berlaku, melainkan juga berisiko mengurangi kepercayaan masyarakat terhadap layanan pembayaran digital yang seharusnya memberi manfaat luas. Karena itu, upaya menjaga keamanan sistem perlu berjalan beriringan dengan inovasi dan kemudahan yang ditawarkan.
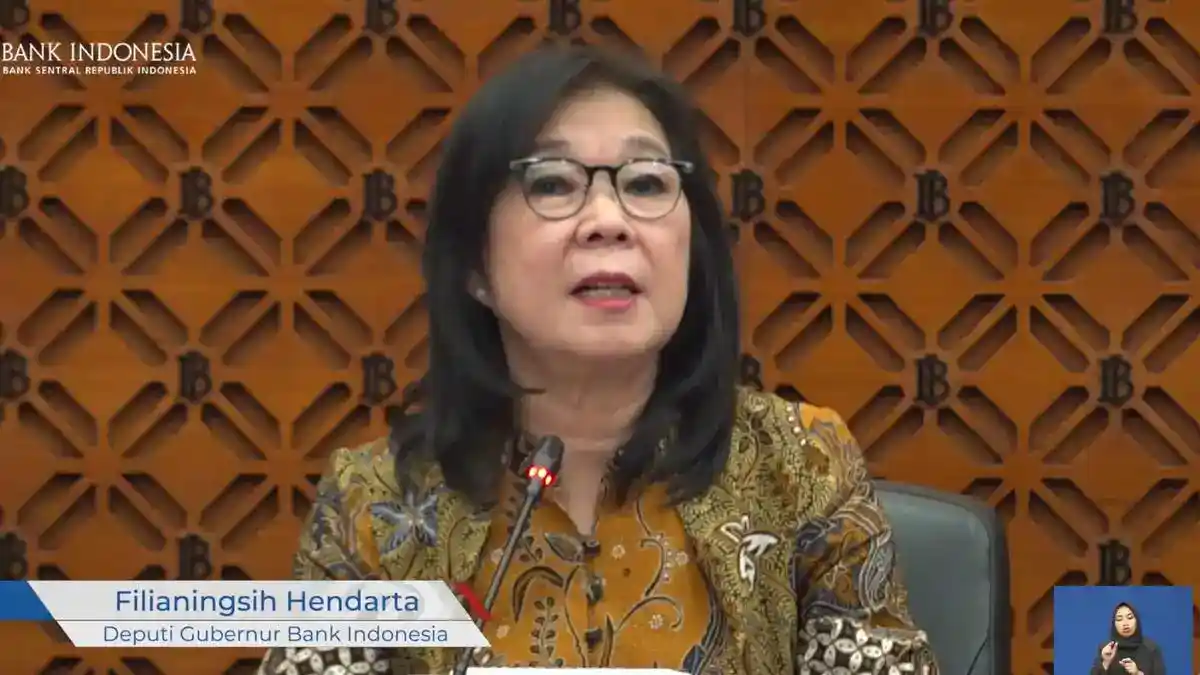
Deputi Gubernur Bank Indonesia Filianingsih Hendarta menyampaikan sikap tersebut dalam konferensi pers Rapat Dewan Gubernur (RDG) BI di Jakarta pada Rabu, 21 Oktober 2026. Ia menegaskan bahwa penyalahgunaan QRIS untuk kegiatan ilegal, termasuk judi online, dipandang serius oleh bank sentral. BI ingin memastikan ekosistem pembayaran digital tetap andal dan dapat dipercaya, sekaligus mencegah sarana pembayaran yang sah dipakai untuk mendukung aktivitas yang melanggar hukum. Pernyataan itu menempatkan perlindungan integritas transaksi sebagai bagian penting dari pengembangan QRIS, bukan sebagai hal yang terpisah dari perluasan penggunaan teknologi pembayaran. Dengan demikian, keberhasilan sistem tidak hanya diukur dari kecepatan transaksi, tetapi juga dari kemampuannya menjaga penggunaan yang bertanggung jawab.
Pengawasan yang lebih ketat menjadi langkah penting untuk menutup celah yang memungkinkan QRIS disalahgunakan. Bank Indonesia perlu memperkuat pemantauan terhadap pola transaksi dan mendorong penyelenggara jasa pembayaran untuk menerapkan pengendalian sesuai ketentuan. Kerja sama dengan pihak terkait juga dibutuhkan agar indikasi transaksi mencurigakan dapat ditindaklanjuti secara tepat, tanpa menghambat transaksi sah masyarakat dan usaha. Di sisi pengguna, kewaspadaan terhadap permintaan pembayaran yang tidak jelas serta pelaporan aktivitas mencurigakan dapat membantu menjaga ekosistem. Pendekatan ini menegaskan bahwa QRIS tetap dikembangkan sebagai instrumen pembayaran yang praktis, aman, dan inklusif, sementara penyimpangan ditangani dengan serius. Konsistensi pengawasan dan kepatuhan semua pihak akan menentukan terjaganya keandalan layanan digital serta kepercayaan publik terhadap pembayaran nontunai di Indonesia.
Pada triwulan III 2026, transaksi QRIS tercatat tumbuh 75,8 persen secara tahunan. Pada periode yang sama, jumlah pengguna mencapai 70,6 juta orang dan merchant yang menerima QRIS berjumlah 49,4 juta di seluruh Indonesia. Data tersebut menggambarkan luasnya penggunaan sistem pembayaran ini dalam kegiatan transaksi sehari-hari. QRIS telah menjadi pilihan pembayaran bagi banyak konsumen dan pelaku usaha, sehingga pengelolaannya perlu memperhatikan keamanan serta keandalan ekosistem secara menyeluruh.
Perluasan penggunaan membawa kebutuhan untuk menjaga agar kanal pembayaran tetap digunakan sesuai tujuan. Semakin banyak pengguna dan merchant yang terhubung, semakin penting pengawasan terhadap pola transaksi dan kepatuhan pihak-pihak yang terlibat. Dalam konteks ini, perhatian terhadap kemungkinan penyalahgunaan QRIS untuk transaksi judi online menjadi bagian dari upaya menjaga integritas layanan pembayaran. Pengawasan yang cermat diperlukan agar transaksi yang berlangsung melalui infrastruktur resmi tidak dimanfaatkan untuk kegiatan yang melanggar ketentuan.
Angka pertumbuhan dan jangkauan QRIS tersebut memberi konteks bagi penguatan pengawasan yang dilakukan Bank Indonesia. Upaya ini bukan hanya berkaitan dengan perkembangan volume transaksi, tetapi juga dengan tanggung jawab menjaga penggunaan sistem pembayaran yang telah diadopsi secara luas. Pengawasan dapat membantu mengidentifikasi indikasi transaksi yang perlu ditindaklanjuti sesuai prosedur, sekaligus mendorong penyedia jasa pembayaran dan merchant untuk memperhatikan kewajiban mereka. Dengan banyaknya pihak yang menggunakan QRIS, koordinasi dan kewaspadaan menjadi unsur penting dalam menjaga ekosistem pembayaran tetap tertib.
Data triwulan III 2026 menunjukkan skala penggunaan QRIS di Indonesia, tetapi angka tersebut tidak dengan sendirinya menjelaskan dampak tertentu terhadap perilaku transaksi atau tingkat penyalahgunaan. Karena itu, pertumbuhan perlu dibaca berdampingan dengan kebutuhan pengamanan, tanpa menarik kesimpulan di luar informasi yang tersedia. Fokus pengawasan adalah memastikan kanal pembayaran yang praktis dan luas jangkauannya tidak menjadi sarana transaksi judi online. Menjaga kepercayaan terhadap QRIS memerlukan perhatian berkelanjutan terhadap pemantauan transaksi, penerapan ketentuan, dan respons yang sesuai apabila ditemukan indikasi penyalahgunaan.Penguatan pengawasan QRIS tidak hanya bergantung pada pemeriksaan setelah transaksi terjadi, tetapi juga pada kemampuan mendeteksi pola yang menyimpang sejak dini. Bank Indonesia mendorong penyedia jasa pembayaran (PJP) untuk mengenali aktivitas yang tidak sesuai dengan profil usaha merchant. Penilaian tersebut dapat mempertimbangkan jenis dan jam operasional usaha, frekuensi transaksi, serta kesamaan nominal pembayaran. Dengan cara ini, aktivitas yang tampak tidak wajar dapat ditandai untuk diperiksa lebih lanjut, tanpa serta-merta menganggap setiap transaksi di luar kebiasaan sebagai pelanggaran.
Filianingsih memberikan gambaran sederhana mengenai pola yang patut dicermati. Sebuah kode QRIS tercatat atas nama pedagang cilok, tetapi tetap menerima transaksi berulang pada tengah malam, saat gerai seharusnya sudah tutup. Lebih mencurigakan lagi, setiap transaksi memiliki nominal yang sama, misalnya Rp50.000, dan terjadi sebanyak 100 kali. Rangkaian transaksi seperti ini berbeda dari kegiatan pembayaran yang lazim bagi pedagang kecil dengan jadwal operasional tertentu. Ketidaksesuaian identitas merchant, jam transaksi, dan pola nominal dapat menjadi sinyal awal bahwa QRIS digunakan untuk aktivitas yang tidak berkaitan dengan usaha sebenarnya.
Sinyal tersebut perlu ditindaklanjuti melalui penelaahan oleh PJP, termasuk pemeriksaan atas aktivitas merchant dan informasi pendukung yang tersedia. Tujuannya adalah memastikan apakah transaksi memiliki alasan usaha yang wajar atau justru menunjukkan penyalahgunaan kanal pembayaran. Penanganan yang cermat penting agar pengawasan tetap efektif sekaligus menghindari keputusan hanya berdasarkan satu indikator. Jika ditemukan indikasi masalah, penyedia dapat mengambil langkah sesuai ketentuan dan menyampaikan informasi yang diperlukan dalam proses pengawasan.
Untuk memperkuat upaya pencegahan, BI mewajibkan PJP memasukkan pelaku usaha bermasalah ke dalam daftar hitam merchant. Langkah ini dimaksudkan untuk membatasi kemungkinan pihak yang sama kembali menggunakan layanan pembayaran setelah teridentifikasi melakukan penyalahgunaan. Daftar tersebut membantu penyedia mengenali merchant berisiko ketika melakukan pemantauan maupun proses terkait layanan. Dengan deteksi dini, tindak lanjut atas pola transaksi ganjil, dan pemblokiran merchant yang bermasalah, pengawasan QRIS dapat lebih terarah. Pendekatan ini juga menjaga agar sistem pembayaran digital tetap digunakan sesuai tujuan, yakni memfasilitasi transaksi sah konsumen dan pelaku usaha.Penguatan pengawasan QRIS dimulai sebelum penyedia jasa pembayaran (PJP) atau merchant aggregator menjalin kerja sama dengan merchant. Keduanya diwajibkan menerapkan prinsip know your customer (KYC) secara memadai untuk mengenali calon mitra dan menilai kelayakannya. Pemeriksaan ini tidak cukup hanya dengan mengumpulkan data dasar, tetapi perlu memastikan bahwa informasi yang disampaikan dapat diverifikasi dan sesuai dengan kegiatan usaha yang sebenarnya. Langkah tersebut membantu mencegah pelaku usaha yang tidak jelas identitas atau tujuannya memperoleh akses ke layanan pembayaran, sekaligus menutup celah yang dapat dimanfaatkan untuk menerima atau meneruskan transaksi judi online.
Dalam penerapan KYC, penyedia layanan perlu memeriksa identitas pemilik atau pengelola, profil usaha, serta dokumen yang menunjukkan legalitas kegiatan merchant. Jenis barang atau jasa yang ditawarkan juga perlu dipahami, termasuk kesesuaiannya dengan pola transaksi yang diperkirakan. Informasi tersebut menjadi dasar untuk mengenali risiko sejak awal dan menentukan tingkat pemeriksaan yang diperlukan.
Baca juga: Mengamankan Investasi melalui Pengawasan Ketat terhadap Premanisme dan Pungli | Pengawasan Komoditas: Jakarta Beraksi Melawan Penyulundupan Kacang | Menutup Luka Pascakebakaran, Satgas Yonif 2 Marinir Rampungkan Pembersihan dan Pemasangan Pagar Komplek Pasar Enarotali