JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 2 October 2026, Danantara tidak hanya menargetkan penyelesaian konsolidasi perusahaan asuransi milik negara yang bergerak secara konvensional pada 2026. Lembaga pengelola aset tersebut juga menyiapkan langkah penggabungan perusahaan di sektor asuransi syariah. Rencana ini menjadi bagian dari penataan industri asuransi BUMN agar memiliki struktur usaha yang lebih kuat, efisien, dan mampu bersaing dalam jangka panjang.
Konsolidasi asuransi syariah itu akan mencakup tiga lini utama, yaitu asuransi jiwa, asuransi umum, dan asuransi kredit. Ketiga bidang tersebut akan menjadi kelompok usaha tersendiri sesuai karakteristik produk, kebutuhan nasabah, serta potensi pengembangan bisnisnya. Dengan pengelompokan tersebut, proses integrasi diharapkan dapat dilakukan secara lebih terarah tanpa mengabaikan prinsip dan ketentuan yang berlaku dalam industri keuangan syariah.
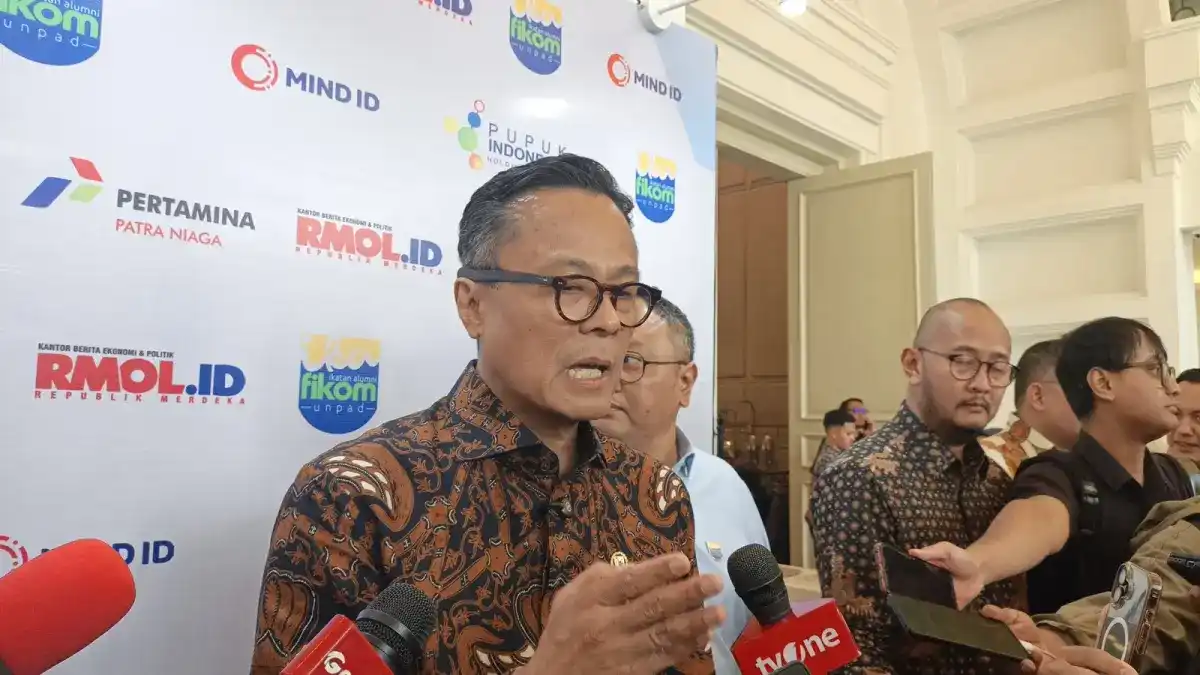
Chief Operating Officer Danantara Dony Oskaria menyampaikan bahwa penggabungan perusahaan syariah akan dilakukan dengan arah yang sama seperti konsolidasi asuransi konvensional. Pernyataan tersebut menegaskan bahwa penataan perusahaan syariah tidak berdiri sendiri, melainkan menjadi bagian dari strategi yang lebih luas untuk memperkuat ekosistem asuransi milik negara. Penyatuan kapasitas, sumber daya, dan jaringan bisnis diharapkan dapat meningkatkan skala usaha sekaligus memperbaiki efisiensi operasional masing-masing kelompok.
Dony menyampaikan keterangan itu kepada wartawan setelah menghadiri Executive Breakfast Meeting seri ke-6 bertajuk “Dua Tahun Danantara” di Jakarta Selatan pada Jumat (2/10). Dalam forum tersebut, agenda konsolidasi menjadi salah satu pembahasan penting sejalan dengan upaya Danantara menata portofolio perusahaan negara. Perluasan sasaran ke sektor syariah menunjukkan bahwa proses restrukturisasi tidak hanya diarahkan pada perusahaan konvensional, tetapi juga mempertimbangkan perkembangan permintaan terhadap layanan keuangan berbasis syariah di Indonesia.
Penguatan lini asuransi kredit syariah dipandang perlu seiring dengan penyaluran Kredit Usaha Rakyat (KUR) berbasis syariah. Kebutuhan tersebut berkaitan langsung dengan hadirnya pembiayaan KUR syariah yang disalurkan kepada masyarakat. Ketika pembiayaan dengan prinsip syariah turut menjadi bagian dari penyaluran KUR, diperlukan dukungan perlindungan yang juga berjalan sesuai dengan prinsip yang sama.
Menurut Dony, keberadaan asuransi yang memberikan penjaminan sesuai prinsip syariah menjadi penting dalam konteks tersebut. Asuransi kredit syariah dibutuhkan agar penyaluran KUR syariah memiliki dukungan penjaminan yang selaras dengan karakter pembiayaannya. Dengan demikian, penguatan lini ini tidak berdiri sendiri, melainkan berkaitan dengan kebutuhan yang muncul dari penyaluran KUR berbasis syariah.
Penekanan pada kesesuaian prinsip menjadi hal utama dalam kebutuhan tersebut. Karena KUR syariah disalurkan berdasarkan prinsip syariah, dukungan asuransinya juga perlu memenuhi prinsip yang sejalan. Dony mengaitkan kebutuhan penguatan ini dengan pentingnya menyediakan asuransi yang dapat memberikan penjaminan untuk pembiayaan KUR syariah tanpa mengabaikan dasar syariah yang melekat pada penyalurannya.
Dengan latar belakang itu, penguatan asuransi kredit syariah menjadi bagian dari upaya menyesuaikan dukungan penjaminan dengan perkembangan penyaluran KUR syariah. Kebutuhan tersebut muncul bukan semata karena adanya layanan asuransi, tetapi karena pembiayaan KUR berbasis syariah juga disalurkan dan memerlukan penjaminan yang sesuai. Penjelasan Dony menunjukkan bahwa keterkaitan penyaluran KUR syariah dan penguatan lini asuransi menjadi salah satu pertimbangan penting dalam konsolidasi sektor asuransi syariah.
Rencana konsolidasi asuransi syariah yang disiapkan Danantara tidak semata-mata ditujukan untuk mengurangi jumlah entitas perusahaan. Dalam konteks penataan industri asuransi BUMN, langkah tersebut juga diarahkan untuk membangun pembagian fokus usaha yang lebih jelas. Setiap perusahaan diharapkan dapat menjalankan layanan sesuai karakteristik bisnisnya, baik dalam bidang asuransi maupun penjaminan, sehingga kegiatan operasional tidak berjalan secara tumpang tindih.
Pemisahan fokus ini penting karena industri asuransi memiliki kebutuhan, profil risiko, serta karakter nasabah yang berbeda-beda. Asuransi jiwa, misalnya, berkaitan dengan perlindungan atas risiko kehidupan dan kesehatan, sedangkan asuransi umum mencakup perlindungan terhadap aset, kegiatan usaha, serta berbagai risiko kerugian lainnya. Sementara itu, asuransi kredit memiliki keterkaitan erat dengan pembiayaan dan perlindungan atas risiko kegagalan pembayaran. Dengan pembagian lini yang lebih terarah, pengelolaan produk, keahlian, dan kapasitas perusahaan dapat disesuaikan dengan layanan yang menjadi prioritasnya.
Dalam kerangka syariah, arah tersebut mencakup pengelompokan fokus pada tiga lini utama, yaitu asuransi jiwa, asuransi umum, dan asuransi kredit. Pembagian ini tidak berarti sumber yang ada telah menetapkan rincian struktur perusahaan baru atau bentuk akhir setiap kelompok usaha. Rancangan tersebut masih perlu diterjemahkan melalui kajian dan keputusan lanjutan. Namun, gagasan dasarnya menunjukkan bahwa konsolidasi diarahkan untuk menciptakan spesialisasi, memperkuat daya saing, dan meningkatkan efisiensi ekosistem asuransi syariah BUMN. Dengan demikian, ukuran keberhasilannya tidak hanya dilihat dari berkurangnya jumlah entitas, tetapi juga dari kemampuan setiap perusahaan menjalankan mandat bisnis secara lebih fokus, sehat, dan saling melengkapi dalam struktur industri nasional.
Danantara menyiapkan langkah konsolidasi terhadap perusahaan-perusahaan asuransi syariah yang berada dalam ekosistem badan usaha milik negara (BUMN). Target yang sebelumnya disampaikan Dony adalah menyederhanakan struktur 15 BUMN yang bergerak di bidang asuransi menjadi tiga perusahaan. Penyederhanaan tersebut diarahkan untuk membentuk kelompok usaha yang lebih terintegrasi, sehingga pengelolaan bisnis asuransi di lingkungan BUMN dapat dilakukan dengan struktur yang lebih efektif.
Dony menyampaikan bahwa proses konsolidasi itu ditargetkan selesai pada 2026. Sasaran tersebut mencakup penataan perusahaan yang bergerak dalam sektor asuransi, termasuk lini usaha berbasis syariah. Namun, target pengurangan jumlah perusahaan tersebut tidak serta-merta berarti seluruh tahapan penggabungan telah diputuskan secara final. Informasi yang disampaikan sejauh ini berfokus pada arah konsolidasi dan jumlah kelompok usaha yang hendak dibentuk.
Menurut Dony, penguatan struktur korporasi perlu berjalan beriringan dengan perbaikan tata kelola industri asuransi di Indonesia. Ia menilai tata kelola masih perlu ditingkatkan agar pengelolaan perusahaan menjadi lebih sehat, akuntabel, dan mampu memberikan kepercayaan yang lebih baik kepada pemegang polis serta pemangku kepentingan lainnya. Dalam konteks tersebut, konsolidasi dipandang sebagai bagian dari upaya penataan, bukan semata-mata pengurangan jumlah entitas.
Untuk membahas sektor asuransi, Dony telah dua kali bertemu dengan Otoritas Jasa Keuangan (OJK). Pertemuan tersebut menjadi bagian dari komunikasi mengenai arah penataan industri dan rencana konsolidasi perusahaan asuransi dalam ekosistem BUMN. Pembahasan dengan regulator diperlukan karena sektor asuransi memiliki karakteristik, ketentuan, serta aspek perlindungan pemegang polis yang perlu diperhatikan dalam setiap proses penataan.