
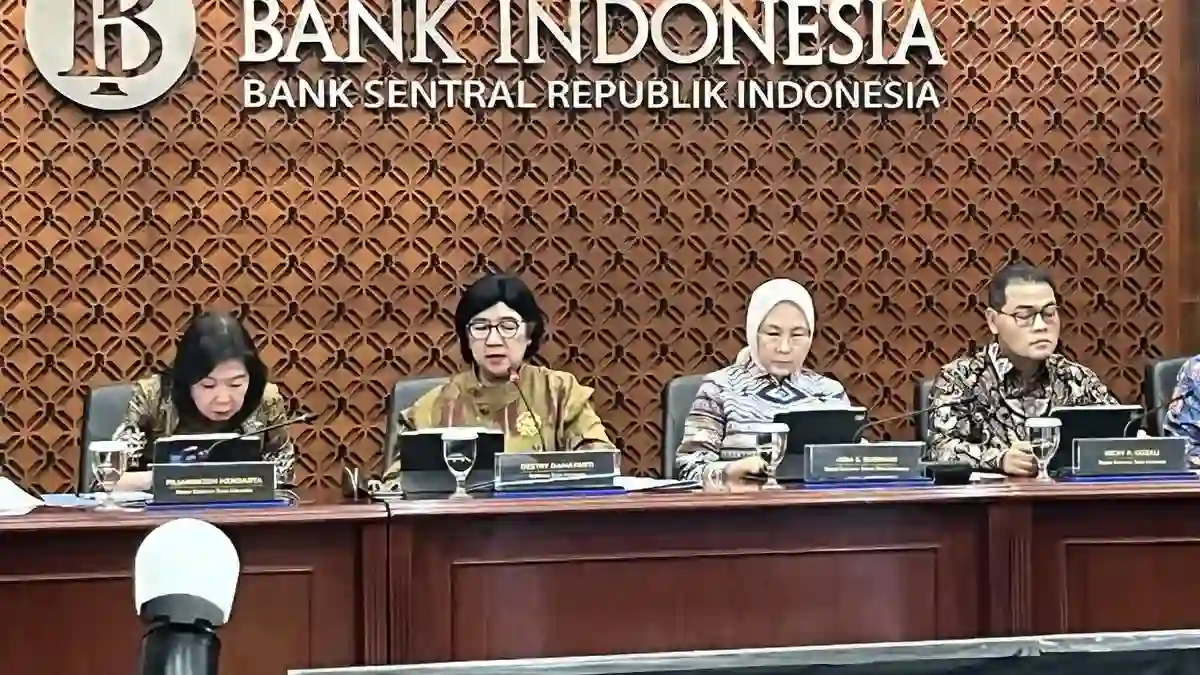
Jakarta | Bank Indonesia mempertahankan suku bunga acuan atau BI Rate pada level 5,75% dalam Rapat Dewan Gubernur (RDG) yang berlangsung pada 20–21 Oktober 2026. Pada saat yang sama, suku bunga lending facility tetap sebesar 6,5%, sedangkan suku bunga deposit facility dinaikkan menjadi 5%. Perubahan pada fasilitas simpanan tersebut menjadi bagian dari keputusan kebijakan moneter BI di tengah perkembangan ekonomi yang masih perlu dicermati.
Gubernur Bank Indonesia Destry Damayanti menyampaikan hasil keputusan itu dalam konferensi pers RDG di Jakarta pada Rabu, 21 Oktober 2026. Dengan keputusan tersebut, BI memilih menjaga BI Rate, sembari menyesuaikan suku bunga deposit facility. Suku bunga acuan yang tidak berubah menunjukkan bahwa bank sentral mempertahankan tingkat kebijakan utama, sementara langkah pada fasilitas simpanan menjadi instrumen tambahan dalam pengelolaan kondisi moneter.
Dalam menetapkan kebijakan, BI mempertimbangkan ketidakpastian ekonomi global yang masih tinggi serta tekanan terhadap nilai tukar rupiah. Pergerakan pasar internasional dan perubahan sentimen investor dapat memengaruhi arus modal maupun permintaan terhadap mata uang domestik. Karena itu, perkembangan eksternal menjadi salah satu perhatian penting dalam menentukan langkah suku bunga dan menjaga stabilitas ekonomi Indonesia.
Bank sentral juga memperhitungkan keadaan ekonomi domestik, termasuk dinamika kegiatan ekonomi dan kebutuhan untuk menjaga stabilitas. Keputusan mempertahankan BI Rate pada 5,75% mencerminkan penilaian BI atas keseimbangan berbagai pertimbangan tersebut, sementara kenaikan deposit facility menjadi 5% menandai penyesuaian pada sisi instrumen operasi moneter. BI akan terus memantau perkembangan global dan dalam negeri sebagai dasar evaluasi kebijakan berikutnya. Keputusan RDG ini memberikan sinyal bahwa bank sentral tetap berhati-hati dalam merespons tekanan rupiah, tanpa mengabaikan kondisi perekonomian domestik. Pelaku pasar dan masyarakat dapat mencermati bagaimana perubahan suku bunga fasilitas simpanan tersebut berjalan bersama suku bunga acuan yang tetap, serta bagaimana perkembangan selanjutnya memengaruhi arah kebijakan BI.
Destry menilai tekanan terhadap rupiah tidak terlepas dari perkembangan eksternal yang berlangsung bersamaan. Eskalasi ketegangan geopolitik di Timur Tengah menambah ketidakpastian pasar global, sementara ekspektasi bahwa kebijakan moneter Amerika Serikat akan tetap ketat mempertahankan daya tarik aset berdenominasi dolar. Kombinasi tersebut mendorong pelaku pasar untuk lebih berhati-hati dan dapat meningkatkan permintaan terhadap dolar AS. Dalam situasi seperti ini, mata uang negara berkembang, termasuk rupiah, menghadapi tekanan yang lebih besar. Perubahan persepsi risiko global juga dapat memengaruhi arus modal, sehingga pergerakan nilai tukar tidak hanya ditentukan oleh kondisi ekonomi domestik. Bank Indonesia memantau perkembangan tersebut karena perubahan sentimen dapat terjadi dengan cepat dan berdampak pada stabilitas pasar keuangan.
Pada 20 Oktober 2026, rupiah tercatat berada di level Rp17.985 per dolar AS, melemah 0,61% dibandingkan posisi akhir September 2026. Tekanan itu berkaitan dengan beberapa faktor, lain dinamika geopolitik global, arah kebijakan moneter Amerika Serikat, serta pergeseran sentimen investor asing di pasar saham. Ketika investor menyesuaikan portofolio dan mengurangi eksposur pada aset berisiko, arus dana dapat berubah dan memberi pengaruh terhadap permintaan valuta asing. Perkembangan tersebut perlu dibaca sebagai bagian dari kondisi pasar yang lebih luas, bukan sebagai akibat satu faktor tunggal. Kombinasi risiko eksternal dan perubahan arus investasi membuat koordinasi antarkebijakan menjadi penting untuk menjaga kepercayaan serta meredam gejolak yang berlebihan.
Destry menyampaikan bahwa BI berkomitmen menjaga stabilitas rupiah dengan mengoptimalkan instrumen moneter yang tersedia. Langkah tersebut berjalan di tengah kebutuhan memperkuat sinergi kebijakan fiskal dan moneter, terutama ketika tekanan berasal dari dinamika global yang berada di luar kendali langsung otoritas domestik. Koordinasi dapat membantu memastikan respons kebijakan berjalan selaras, menjaga stabilitas makroekonomi, dan mendukung ketahanan pasar. Pengelolaan likuiditas serta pemantauan perkembangan nilai tukar menjadi bagian dari upaya merespons kondisi tersebut. Pada saat yang sama, komunikasi kebijakan yang jelas dapat membantu membentuk ekspektasi pasar dan menekan risiko pergerakan yang tidak sejalan dengan fundamental. Dengan demikian, upaya menjaga rupiah memerlukan pemantauan berkelanjutan, kesiapan menggunakan instrumen moneter, serta kerja sama lintas kebijakan. Respons yang terukur diharapkan menjaga stabilitas tanpa mengabaikan kebutuhan mendukung aktivitas ekonomi domestik dalam menghadapi ketidakpastian global yang masih berlanjut.Bank Indonesia memperkirakan perekonomian Indonesia pada 2026 tumbuh dalam kisaran 4,9% hingga 5,7%. Proyeksi tersebut mencerminkan kegiatan ekonomi yang diperkirakan tetap berkembang di tengah dinamika domestik dan global. Rentang proyeksi menunjukkan adanya sejumlah kemungkinan dalam perjalanan pertumbuhan, sementara konsumsi rumah tangga dan investasi dipandang sebagai sumber penting yang menopang aktivitas ekonomi. Perkembangan kedua komponen itu akan berpengaruh terhadap permintaan, kegiatan produksi, serta kepercayaan pelaku usaha dan masyarakat.
Konsumsi rumah tangga diperkirakan tetap terjaga, lain berkat stimulus fiskal pemerintah. Dukungan fiskal dapat membantu mempertahankan daya beli dan mendorong belanja masyarakat, yang memiliki peran besar dalam aktivitas ekonomi nasional. Sementara itu, investasi diproyeksikan memperoleh dukungan dari belanja pemerintah dan mulai pulihnya investasi swasta. Belanja pemerintah dapat menopang kegiatan pembangunan dan permintaan, sedangkan pemulihan investasi swasta berpotensi memperkuat kapasitas usaha. Kombinasi penopang tersebut menjadi bagian dari dasar perkiraan pertumbuhan, meskipun realisasinya tetap bergantung pada perkembangan ekonomi sepanjang tahun.
Dari sisi harga, inflasi Indonesia pada September 2026 tercatat sebesar 3,28% secara tahunan, sedikit meningkat dibandingkan 3,19% pada Agustus. Pergerakan ini menunjukkan kenaikan laju inflasi secara terbatas dari bulan sebelumnya. Berdasarkan komponennya, inflasi inti tercatat 2,88%, inflasi harga yang diatur pemerintah sebesar 3,02%, sedangkan inflasi pangan bergejolak mencapai 5,03%. Angka pangan bergejolak merupakan yang tertinggi di ketiga komponen tersebut, sementara inflasi inti berada pada tingkat yang lebih rendah. Perbedaan tersebut menggambarkan bahwa tekanan harga tidak merata pada seluruh kelompok barang dan jasa. Karena itu, pemantauan terhadap harga pangan, kebijakan harga yang diatur pemerintah, serta perkembangan inflasi inti tetap relevan untuk membaca arah inflasi. Secara keseluruhan, proyeksi pertumbuhan dan data inflasi memberikan gambaran mengenai kondisi ekonomi yang menjadi pertimbangan dalam kebijakan moneter. Pertumbuhan yang ditopang konsumsi dan investasi dapat berlangsung bersamaan dengan dinamika harga yang perlu dicermati, terutama pada komponen pangan bergejolak.Di tengah tekanan terhadap rupiah dan gejolak pasar keuangan global, fungsi intermediasi perbankan Indonesia tetap menunjukkan daya tahan. Penyaluran kredit masih tumbuh kuat, menandakan perbankan terus menjalankan perannya dalam menyediakan pembiayaan bagi rumah tangga dan dunia usaha. Perkembangan ini menjadi salah satu penopang aktivitas ekonomi ketika kondisi eksternal bergerak tidak menentu. Pertumbuhan kredit yang terjaga juga memberi gambaran bahwa permintaan pembiayaan masih berlangsung, meskipun pelaku usaha dan konsumen tetap menghadapi perubahan biaya serta ketidakpastian pasar.
Pada September 2026, kredit perbankan tercatat tumbuh 13,21% secara tahunan. Pertumbuhan tersebut ditopang terutama oleh kredit investasi, yang meningkat 23,2%. Capaian ini mencerminkan kuatnya pembiayaan untuk kebutuhan jangka panjang, termasuk pengembangan kapasitas dan kegiatan produktif. Sementara itu, kredit modal kerja tumbuh 9,89%, mendukung kebutuhan operasional perusahaan, seperti pembelian bahan baku dan pengelolaan arus kas. Kredit konsumsi mencatat pertumbuhan 4,6%, menunjukkan penyaluran pembiayaan bagi kebutuhan rumah tangga tetap bertambah. Perbedaan laju pada tiap jenis kredit memperlihatkan bahwa sumber pertumbuhan tersebar di beberapa segmen, dengan kredit investasi mencatat kenaikan paling tinggi.
Kinerja tersebut memberi ruang bagi perbankan untuk tetap mendukung kegiatan ekonomi tanpa mengabaikan.


